

在我国,企业的碳核算方法是以《工业企业温室气体排放核算和报告通则(GB/T 32150-2025)》为首、各行业分别制定具体要求标准(GB/T 32151系列)的体系。系列的第21部分就是铸造企业的碳核算方法(GB/T 32151.21-2024)。
然而,国际上企业碳排放核算通常采用的“三个范围(Scope)”标准,它来自《温室气体核算体系:企业核算与报告标准(GreenHouse Gas Protocol, GHGP)》。GHGP与国内标准基本可以对应,主要区别在于多出了大量、详细的范围三要求。
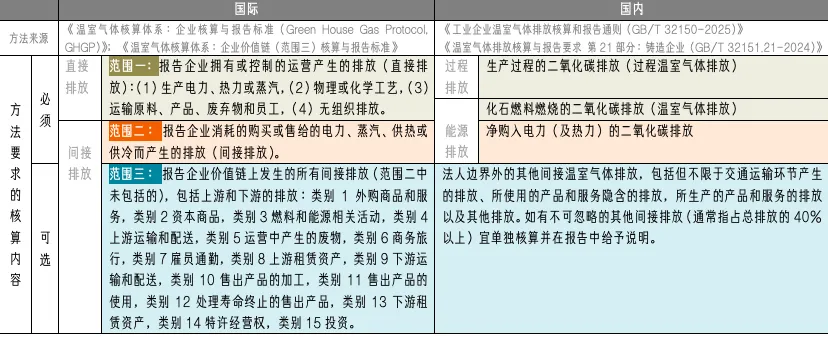
划分三个范围的目的是避免企业间的重复计算,并利于供应链上下和贸易双方协作。耐磨企业较一般铸造企业有更多机会直接接触最终用户尤其是国际用户并受其影响;耐磨铸件是寿命短于整机的耗材类产品,客户往往持续大量采购,因此更重视其碳数据。面向国际,耐磨企业有必要开展“三个范围”的碳排放核算。
- 多数生产设备的电能使用(范围二 )
- 部分热处理、砂再生炉窑的天然气使用(范围一 )
- 厂内车辆或机械使用的汽油或柴油(范围一 )
来自工业过程的直接碳排放:
- 有机物料(如树脂、煤粉、消失模白模)在使用时遇高温反应生成二氧化碳(范围一 )
- 原料(废钢、生铁、合金及增碳剂等添加剂)中的碳元素生成二氧化碳等(范围一 )
- 如有使用含温室气体的设备应注意可能的泄漏(如使用SF6的变电设备和电气开关,使用氢氟碳化物或全氟化碳作为工质的制冷、加热及热交换设备等。)(范围一 )
- (类别1 类别2 )耐磨企业购入的全部生产资料都应计入“类别1外购商品和服务”(主要包括原辅材料等)或“类别2资本商品”(装备设施等资产类支出)。
- (类别3 )“燃料和能源相关活动”主要包括能源上游生产过程碳排放(如天然气开采、火电用煤的生产过程等)。
- (类别5 )耐磨企业一般没有工业用水,工业固废中大部分可以资源化利用,因此废弃物只有少量生活污水、垃圾(来自办公区、食堂、宿舍等)和少量工厂常见危废等(如污染的抹布、手套等)需要在厂外第三方处理处置,产生的碳排放属于“类别5运营中产生的废物”。
- (类别4 类别9 )耐磨企业购入物的运输过程的碳排放(如柴油卡车的油耗)和出厂后产品的运输(国内公路运输及国际海运),属于“类别4上游运输和配送”和“类别9下游运输和配送”。
- (类别11 )用户使用装载了耐磨铸件的机械设备产生的碳排放则应有一部分属于耐磨铸件,通常按重量占比分摊计入“类别11售出产品的使用”。
- (类别6 类别7 ) 员工通勤与出差也产生少量碳排放,分别计入类别7和类别6。
耐磨铸件视为为最终产品,失效后往往直接作为金属原料进入其他生命周期,因此“类别10售出产品的加工”和“类别12处理寿命终止的售出产品”不适用。此外,耐磨企业以经营模式简单的中小企业为主,多数不涉及租赁、投资和特许经营,因此可以不关注类别8、类别13、类别14和类别15。
综上,与耐磨企业有关的主要范围三类别为:类别1~7、类别9和类别11。


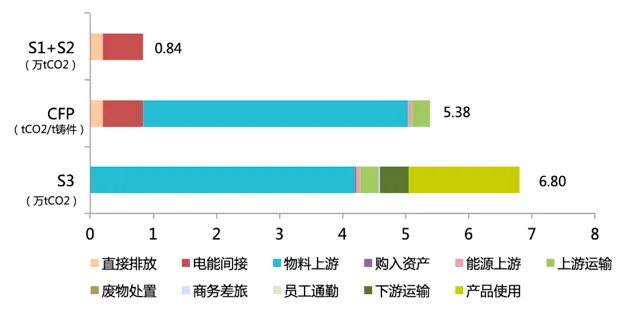
可忽略的项目:购入资产、能源上游、废物处置、商务差旅和员工通勤。以上占比低于1%,可以考虑予以忽略。
耐磨企业的碳核算重点应首先关注必须核算的范围一和范围二,但示例计算结果表明范围三也是不可忽略的,其中主要来自原辅材料上游排放、运输和产品使用等环节。
在范围一和范围二中:
- 首先必须核算用电和天然气造成的能源相关碳排放:这部分根据用量(来自计量或账单结算数据)和排放因子(电力来自国家公布数据,天然气来自供气单位提供或标准缺省值)进行计算。
- 其次需关注原材料(废钢、生铁、合金与增碳剂)造成的IPPU碳排放:一般铸造企业都记录了原材料和产品含碳量数据,因此这一部分计算并不困难。
范围三核算工作中:
- 原辅材料上游:这部分(尤其是生铁和合金)通常构成范围三和产品碳足迹的主要部分;用量较大时耐火材料、涂料等也需留意。上游碳排放核算主要难点在于排放因子的获取和选择,存在准确度和认可度风险。
- 运输:可以根据运输量、距离和排放因子计算或根据运输工具实际能耗计算,难点在于实际数据的获取和同时运输多种货物时的分摊问题。
- 产品使用:该项计算需要下游整机设备的碳排放数据并预估耐磨铸件寿命,存在一定工作难度,且不同耐磨铸件可能存在较大差别。
耐磨铸件产品碳足迹量化工作除上述重难点外,还需要增加一项分配工作。铸造企业一年内往往生产不止一种铸件,不同铸件产品牌号成分、造型材料用量、熔炼和热处理能源消耗量均不同,因此碳足迹理应不同,示例计算中简单用全厂数据平均的做法(当前常见做法)是不足以体现出这些不同的。要体现出口产品的碳足迹优势,需要分工部、分流程收集统计各项能源资源使用数据并对应到每种产品,这将是铸件碳足迹量化工作的主要难点。